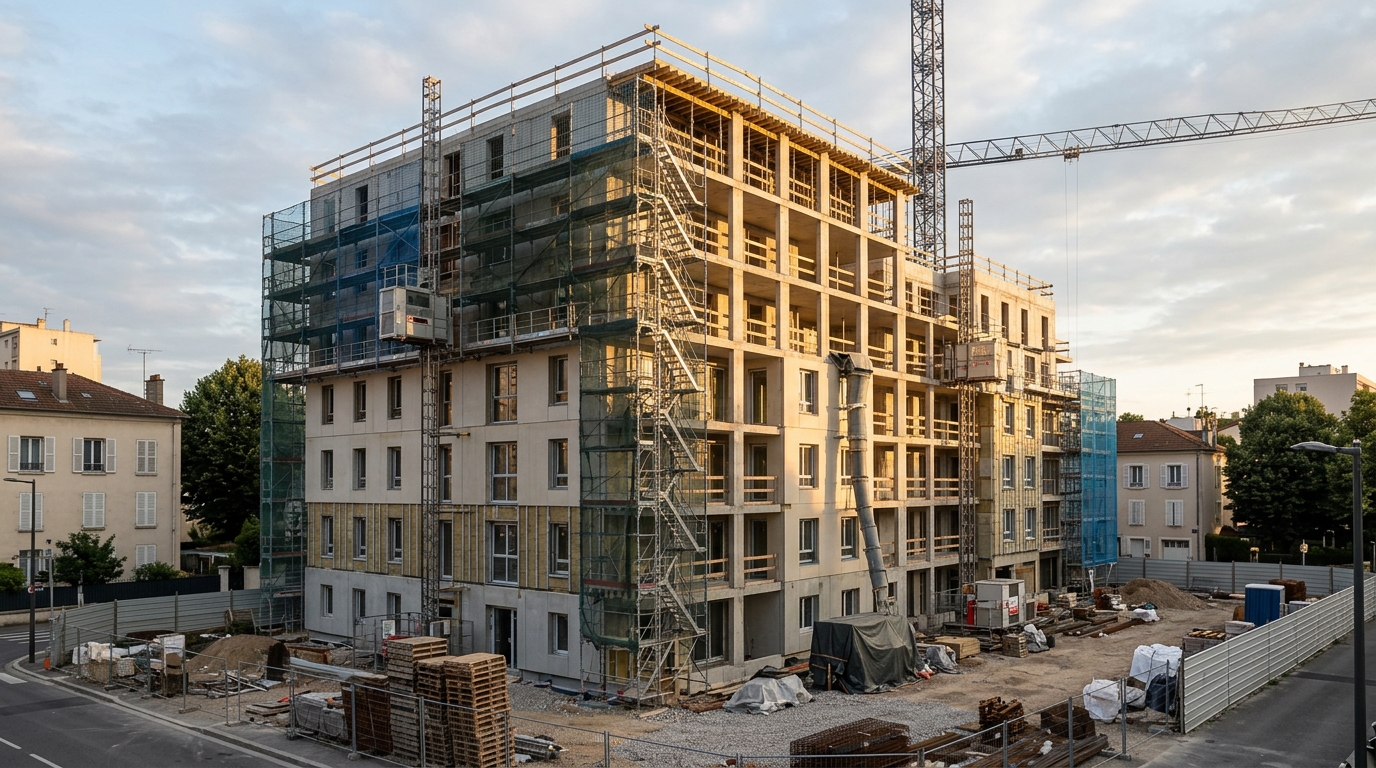
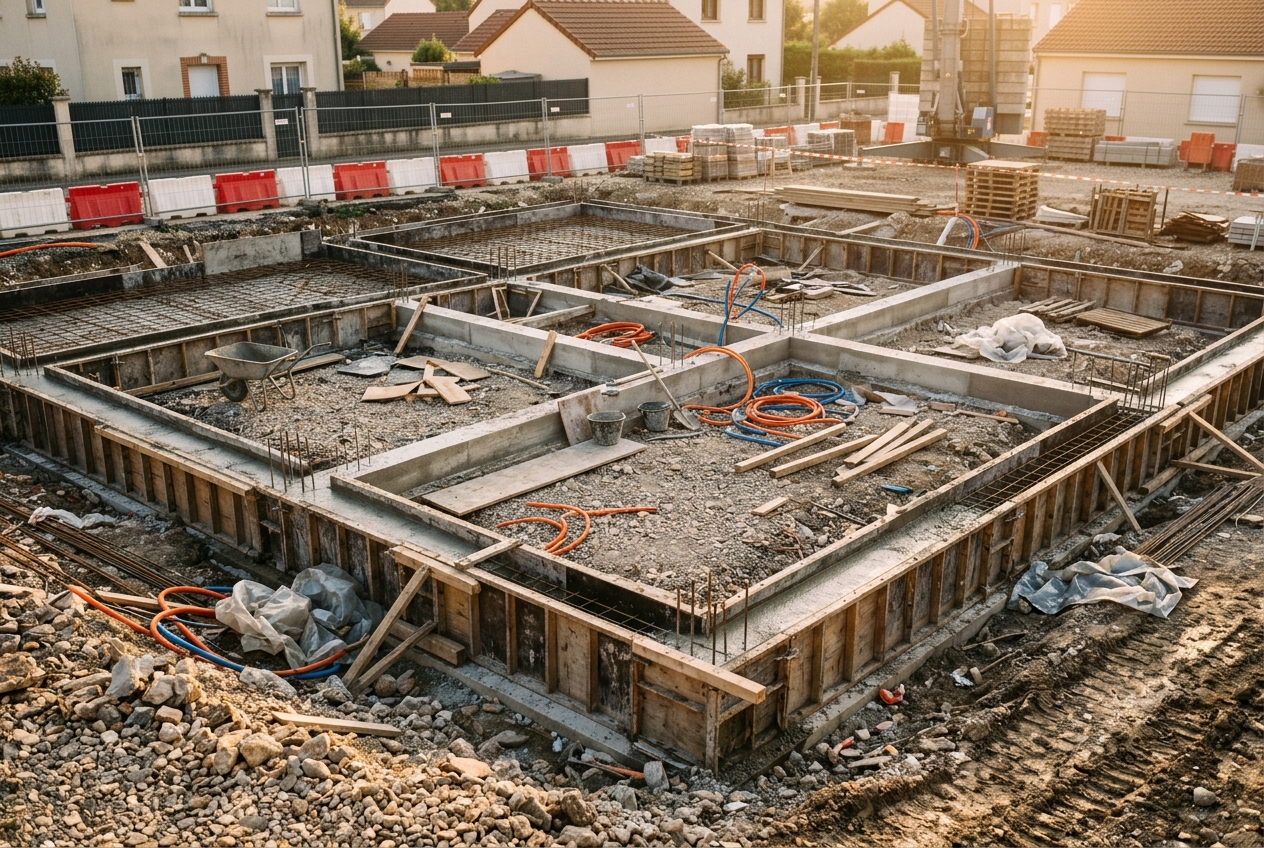
En VEFA, vous payez le logement par tranches au fil du chantier : le code de la construction et de l’habitation plafonne les versements à 35 % du prix à l’achèvement des fondations, 70 % à la mise hors d’eau et 95 % à l’achèvement, le solde étant dû à la livraison. Pendant ces 18 à 24 mois, la banque facture des intérêts intercalaires sur les sommes déjà débloquées.
C’est le poste que les plans de financement commerciaux oublient le plus souvent : pendant toute la durée du chantier, vous continuez à payer votre loyer actuel et vous payez déjà la banque, sans habiter le logement. Sur un achat à 250 000 €, ce trou de trésorerie se chiffre en milliers d’euros. Voici le mécanisme, les textes applicables et une simulation complète.
Les étapes d’un achat en VEFA, de la réservation à la livraison
La vente en l’état futur d’achèvement (VEFA) transfère la propriété du sol et des constructions existantes dès la signature de l’acte authentique, puis celle des ouvrages à venir au fur et à mesure de leur exécution. C’est ce transfert progressif qui justifie le paiement échelonné.
1. Le contrat de réservation et le dépôt de garantie
Le contrat préliminaire (ou contrat de réservation) décrit le lot, sa surface, sa situation dans l’immeuble, le prix prévisionnel et le délai d’exécution. Il peut être assorti d’un dépôt de garantie, dont le montant est plafonné par l’article R. 261-28 du code de la construction et de l’habitation :
- 5 % du prix prévisionnel maximum si la vente doit être conclue dans un délai d’un an ;
- 2 % maximum si ce délai est compris entre un et deux ans ;
- aucun dépôt ne peut être exigé si le délai dépasse deux ans.
Ce dépôt est versé sur un compte spécial et s’impute sur le prix lors de la signature. Il vous est restitué si la vente ne se réalise pas pour l’un des motifs prévus par les textes (refus de prêt, prix supérieur de plus de 5 % au prévisionnel, caractéristiques substantiellement différentes, par exemple).
Après notification du contrat de réservation, vous disposez d’un délai de rétractation de dix jours (article L. 271-1 du même code), sans avoir à vous justifier.
2. L’acte authentique chez le notaire
Il intervient en général trois à six mois après la réservation, une fois votre financement obtenu et la garantie financière d’achèvement (GFA) en place. Cette garantie, délivrée par un établissement de crédit ou un assureur, est obligatoire dans le secteur protégé : elle assure l’achèvement de l’immeuble si le promoteur défaille. Vérifiez sa mention dans l’acte.
C’est aussi le jour où vous sortez de votre poche les frais de notaire. Dans le neuf, ils sont réduits (ordre de grandeur courant : 2 à 3 % du prix, contre 7 à 8 % dans l’ancien), mais ils ne sont pas financés par les appels de fonds : prévoyez-les en apport.
3. Les appels de fonds pendant le chantier
Le promoteur vous adresse un appel de fonds à chaque stade d’avancement atteint, accompagné d’une attestation de l’architecte ou du maître d’œuvre. Vous le transmettez à votre banque, qui débloque la somme directement au promoteur. Ces déblocages successifs sont la cause des intérêts intercalaires.
4. La livraison et la remise des clés
Dernière étape : la visite de livraison, la signature du procès-verbal, le paiement (ou la consignation) du solde et la remise des clés. Votre crédit passe alors en phase d’amortissement classique.
L’échéancier légal maximal par stade d’avancement
L’article R. 261-14 du code de la construction et de l’habitation fixe les plafonds cumulés que le vendeur ne peut jamais dépasser. Un contrat peut prévoir davantage d’échéances intermédiaires, mais jamais des pourcentages supérieurs à ces bornes.
| Stade d’avancement | Plafond cumulé du prix | Sur 250 000 € |
|---|---|---|
| Achèvement des fondations | 35 % | 87 500 € |
| Mise hors d’eau | 70 % | 175 000 € |
| Achèvement de l’immeuble | 95 % | 237 500 € |
| Livraison (solde) | 100 % | 250 000 € |
Deux points à retenir. D’abord, ce sont des maximums : si votre contrat appelle 35 % à la fin des fondations, le promoteur est au plafond légal, ce qui est fréquent mais pas obligatoire. Ensuite, le solde de 5 % est payable à la mise à disposition du logement, et non avant : tout appel de fonds qui viderait ce solde avant la livraison est irrégulier.
En pratique, les contrats découpent souvent ces trois bornes en paliers plus nombreux (plancher bas, hors d’air, cloisons, équipements). Reconstituez toujours le cumul avant de régler : c’est lui qui doit respecter les 35 / 70 / 95 %.
Intérêts intercalaires : mécanisme et simulation sur 250 000 €
Tant que le crédit n’est pas intégralement débloqué, vous ne remboursez pas de capital. La banque facture chaque mois des intérêts calculés sur la seule fraction déjà versée au promoteur. Ces intérêts intercalaires augmentent donc mécaniquement à chaque appel de fonds, jusqu’à atteindre le montant d’une mensualité d’intérêts pleine juste avant la livraison.
Hypothèses de la simulation ci-dessous, à adapter à votre dossier : prix de 250 000 € financé intégralement par le prêt, taux nominal de 3,50 %, chantier de 20 mois à compter de l’acte authentique, échéancier contractuel aligné sur les plafonds légaux.
| Mois | Appel de fonds | Montant appelé | Capital débloqué cumulé | Intérêts mensuels |
|---|---|---|---|---|
| M0 | Acte authentique | 12 500 € (5 %) | 12 500 € | 36 € |
| M4 | Fondations | 75 000 € (30 %) | 87 500 € | 255 € |
| M10 | Mise hors d’eau | 87 500 € (35 %) | 175 000 € | 510 € |
| M18 | Achèvement | 62 500 € (25 %) | 237 500 € | 693 € |
| M20 | Livraison | 12 500 € (5 %) | 250 000 € | Passage en amortissement |
En additionnant les intérêts de chaque période, on obtient :
- M0 à M4 (4 mois à 36 €) : 146 €
- M4 à M10 (6 mois à 255 €) : 1 531 €
- M10 à M18 (8 mois à 510 €) : 4 083 €
- M18 à M20 (2 mois à 693 €) : 1 385 €
- Total des intérêts intercalaires : environ 7 145 €, soit 357 € par mois en moyenne sur 20 mois.
Ces 7 145 € sont de l’argent définitivement perdu : ils ne remboursent aucun capital et ne figurent dans aucune plaquette commerciale. Deux variables les font exploser : la durée du chantier (chaque mois de retard après l’appel « achèvement » coûte ici près de 700 €) et le rythme des appels de fonds (un promoteur qui atteint vite les 70 % vous fait payer plus longtemps sur une assiette élevée).
Différé partiel ou différé total : ne vous trompez pas d’option
Deux montages existent pendant la période de chantier :
- Différé partiel : vous réglez chaque mois les intérêts intercalaires et l’assurance. C’est la trésorerie décrite ci-dessus.
- Différé total : vous ne payez rien pendant le chantier, mais les intérêts sont capitalisés et ajoutés au capital à rembourser. Vous payez alors des intérêts sur ces intérêts : l’opération est plus confortable mois par mois, et plus chère au total.
Demandez systématiquement à votre banque un tableau d’amortissement chiffrant les deux scénarios, et comparez le coût total du crédit, pas la mensualité.
Loyer actuel + intérêts : quelle trésorerie prévoir
Le vrai sujet n’est pas le coût du crédit, c’est l’effort mensuel pendant 18 à 24 mois. Reprenons la simulation avec un loyer actuel de 900 € charges comprises et une assurance emprunteur appelée dès le premier déblocage sur la totalité du capital (hypothèse 0,30 % par an, soit 62 € par mois).
| Période | Loyer | Intérêts intercalaires | Assurance | Effort mensuel |
|---|---|---|---|---|
| M0 à M4 | 900 € | 36 € | 62 € | 998 € |
| M4 à M10 | 900 € | 255 € | 62 € | 1 217 € |
| M10 à M18 | 900 € | 510 € | 62 € | 1 472 € |
| M18 à M20 | 900 € | 693 € | 62 € | 1 655 € |
Autrement dit, l’effort mensuel augmente de 65 % entre le début et la fin du chantier, à un moment où vous n’avez encore aucun revenu locatif ni aucune économie de loyer. Sur les 20 mois, le surcoût à financer en plus du loyer habituel atteint environ 8 400 € (7 145 € d’intérêts + 1 250 € d’assurance).
À cela s’ajoutent, en apport et hors prêt :
- les frais de notaire réduits réglés à l’acte authentique ;
- les éventuels frais de dossier et de garantie du prêt ;
- les travaux modificatifs acquéreur (TMA) commandés au promoteur, souvent payables hors échéancier ;
- les frais de déménagement, cuisine et raccordements à la livraison.
Règle de prudence : gardez une épargne de précaution couvrant au minimum six mois d’effort mensuel au niveau le plus élevé du tableau, soit ici environ 10 000 €. C’est ce qui vous permettra d’absorber un retard de livraison sans arbitrage douloureux.
Retard de livraison : ce que prévoit le contrat et vos recours
Le contrat de réservation indique un délai prévisionnel, souvent exprimé en trimestre ou en semestre (« livraison au 3e trimestre 2027 »). L’acte authentique fixe la date ou le délai contractuel de livraison. Lisez attentivement deux clauses.
Les causes légitimes de suspension du délai. Intempéries, grève, défaillance d’une entreprise, retard administratif : ces événements prolongent le délai sans engager la responsabilité du promoteur. La clause doit être précise et le constat des jours d’intempéries justifié, généralement par le maître d’œuvre. Une clause rédigée trop largement, qui laisserait au vendeur une liberté totale d’allonger le chantier, est contestable.
Les pénalités de retard. Aucun barème légal ne s’impose automatiquement : c’est le contrat qui fixe l’indemnité (souvent exprimée en pourcentage du prix par mois ou par semaine de retard). Vérifiez son existence avant de signer, négociez-la si elle est absente, et comparez-la au coût réel pour vous : dans notre simulation, un mois de retard représente près de 700 € d’intérêts intercalaires, auxquels s’ajoute un mois de loyer.
En cas de dépassement, la marche à suivre est classique : courrier recommandé au promoteur rappelant la date contractuelle, mise en demeure chiffrant le préjudice, puis saisine du tribunal judiciaire si aucun accord n’est trouvé. Une action collective avec les autres acquéreurs du programme, via l’association syndicale ou un avocat commun, pèse nettement plus lourd qu’une démarche isolée. Pour une information neutre et gratuite, l’ADIL de votre département peut vous aider à qualifier le retard.
La livraison : réserves, procès-verbal et consignation du solde
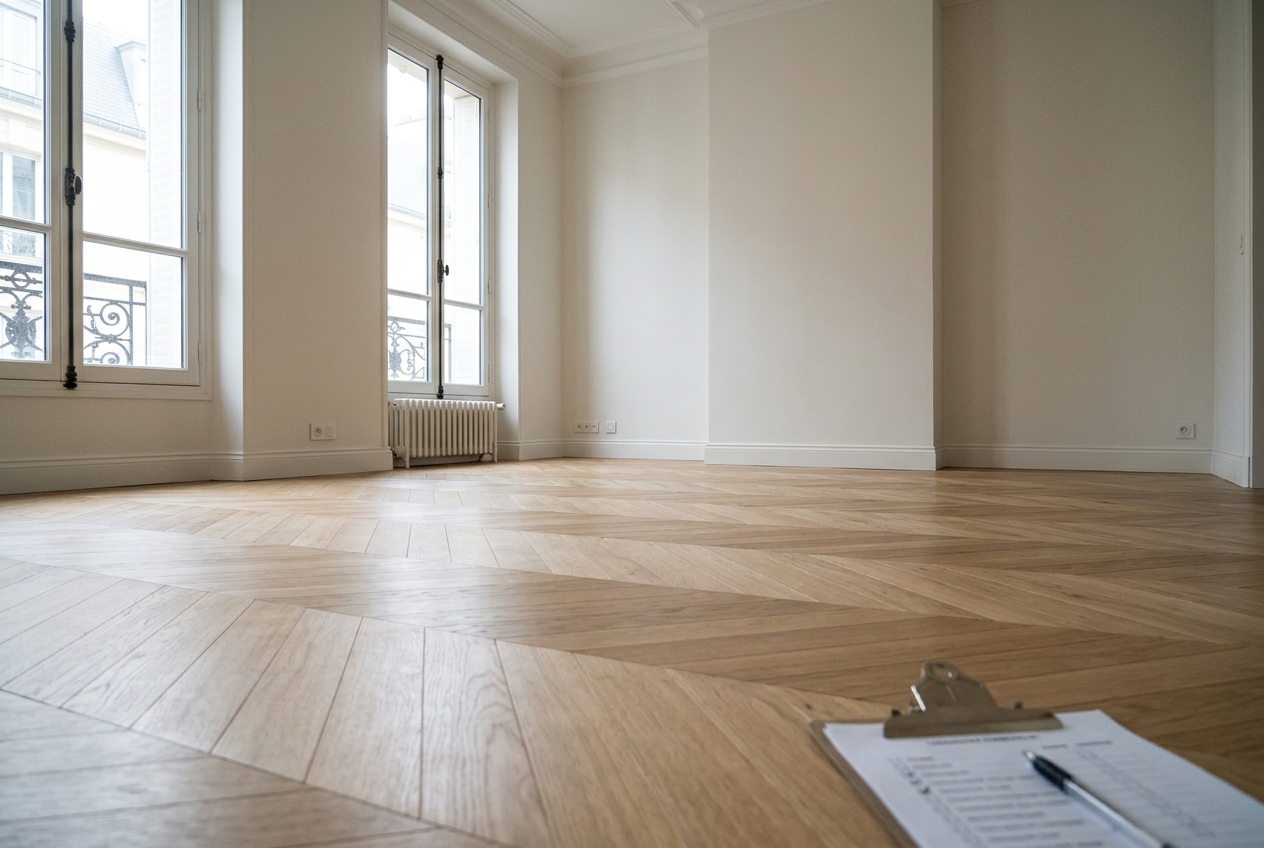
La visite de livraison est le moment le plus important de l’opération. Vous y constatez la conformité du logement au contrat et vous consignez vos observations dans un procès-verbal de livraison signé par les deux parties.
Émettre des réserves
Notez tout : défauts d’aspect, équipements manquants, cotes non conformes au plan, finitions. Soyez factuel et précis (pièce, localisation, nature du défaut). Prenez des photographies datées. N’acceptez jamais un procès-verbal « sans réserve » signé à la va-vite sous prétexte que les défauts seront repris « de toute façon ».
L’article 1642-1 du code civil vous protège au-delà du jour J : le vendeur ne peut être déchargé des vices apparents avant l’expiration d’un délai d’un mois après la prise de possession. Vous disposez donc d’un mois après la livraison pour dénoncer par écrit des défauts apparents non relevés dans le procès-verbal. Faites-le par lettre recommandée avec accusé de réception.
Payer ou consigner les 5 % restants
Le solde de 5 % est exigible à la mise à disposition du logement. Mais l’article R. 261-14 du code de la construction et de l’habitation prévoit expressément qu’il peut être consigné en cas de contestation sur la conformité de la construction avec les prévisions du contrat. La somme est alors déposée entre les mains d’un consignataire, le plus souvent la Caisse des dépôts et consignations ou le notaire, et libérée une fois les réserves levées ou le litige tranché.
C’est votre seul véritable levier pour obtenir la reprise rapide des malfaçons : sur un bien à 250 000 €, la consignation porte sur 12 500 €. Attention toutefois, la consignation suppose une contestation sérieuse de conformité, pas un simple désagrément : formalisez-la par écrit, en vous appuyant sur le procès-verbal.
Les garanties qui démarrent à la réception
- Garantie de parfait achèvement (article 1792-6 du code civil) : un an, elle couvre la reprise de tous les désordres signalés à la réception ou dénoncés dans l’année.
- Garantie biennale de bon fonctionnement (article 1792-3) : deux ans, sur les éléments d’équipement dissociables (volets, robinetterie, chaudière…).
- Garantie décennale (article 1792) : dix ans, sur les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination.
FAQ
Peut-on refuser de payer un appel de fonds ?
Oui, si l’appel ne correspond pas à un stade d’avancement réellement atteint ou s’il dépasse les plafonds cumulés de 35 / 70 / 95 %. Demandez l’attestation d’avancement du maître d’œuvre et signalez l’anomalie par écrit. En revanche, retenir un paiement régulier vous expose à des pénalités de retard contractuelles, voire à la résolution de la vente.
Les intérêts intercalaires sont-ils déductibles pour un investisseur locatif ?
Les intérêts d’emprunt supportés pour l’acquisition d’un logement destiné à la location sont, dans leur principe, déductibles des revenus fonciers, y compris ceux versés avant la mise en location. Les modalités d’imputation dépendent de votre régime (réel foncier, LMNP) et de l’année de rattachement : faites valider votre cas par votre conseil avant de les porter sur votre déclaration.
Peut-on réduire les intérêts intercalaires ?
Trois leviers existent : financer les premiers appels de fonds sur apport personnel plutôt que par déblocage, négocier un taux d’intérêts intercalaires distinct ou réduit avec la banque, et choisir un programme dont la livraison est proche. Attention au premier levier : mobiliser votre épargne réduit votre coussin de sécurité en cas de retard.
Que se passe-t-il si le promoteur fait faillite en cours de chantier ?
C’est précisément l’objet de la garantie financière d’achèvement : le garant finance l’achèvement de l’immeuble. Vérifiez sa présence dans l’acte authentique, ainsi que l’identité du garant, avant de signer.
Ce qu’il faut retenir
- Reconstituez l’échéancier de votre contrat en cumul et vérifiez qu’il respecte les plafonds de 35 %, 70 % et 95 % fixés par l’article R. 261-14 du code de la construction et de l’habitation.
- Demandez à votre banque le chiffrage des intérêts intercalaires, mois par mois, en différé partiel et en différé total : sur 250 000 € et 20 mois de chantier, l’ordre de grandeur est de 7 000 €.
- Budgétez l’effort mensuel maximal (loyer + intérêts + assurance) et gardez six mois de ce montant en épargne de précaution.
- Négociez une clause de pénalités de retard avant de signer, et lisez les causes légitimes de suspension du délai.
- À la livraison, émettez des réserves écrites, utilisez le mois supplémentaire de l’article 1642-1 du code civil et, en cas de non-conformité, consignez les 5 % de solde.
Les montants chiffrés de cet article sont des simulations fondées sur les hypothèses indiquées (prix, taux, durée de chantier) et ne constituent ni un conseil en investissement, ni un conseil fiscal. Les textes cités sont ceux en vigueur à la date de publication.