En bref. Pour un bailleur particulier, les leviers encore ouverts tiennent en quatre familles : le choix du régime d’imposition (réel contre micro), le déficit foncier, les dispositifs conventionnés ou patrimoniaux (Loc’Avantages, Denormandie, Malraux, monuments historiques) et les SCPI. Les réductions d’impôt « clé en main » de type Pinel, elles, ne sont plus souscriptibles.
La plupart des comparatifs de défiscalisation immobilière classent les dispositifs par pourcentage de réduction affiché. C’est la pire métrique possible : une réduction d’impôt de 21 % sur un bien surpayé de 15 % détruit de la valeur, tandis qu’un régime réel sans aucun « dispositif » peut annuler l’impôt pendant dix ans. Nous prenons ici le problème dans l’autre sens : un seul bien, un seul loyer, une seule tranche marginale d’imposition (TMI), et on fait tourner le calcul dans chaque configuration.
Article à jour au 24 octobre 2026. La fiscalité immobilière bouge à chaque loi de finances : les seuils, taux et dates de fin cités doivent être revérifiés au BOFiP, sur Legifrance ou auprès de l’ANIL avant tout engagement. Les chiffrages présentés sont des illustrations de méthode, pas des simulations personnalisées.
Les leviers réellement disponibles aujourd’hui pour un bailleur particulier
Il faut d’abord sortir d’une confusion de vocabulaire entretenue par la commercialisation. « Défiscaliser » ne désigne pas une seule opération, mais quatre mécanismes qui n’agissent pas au même endroit du calcul d’impôt. Avant de comparer des dispositifs, comparez des mécanismes.
- Le choix du régime d’imposition. Micro-foncier ou réel en location nue, micro-BIC ou réel en location meublée. C’est, pour l’immense majorité des bailleurs, le levier le plus puissant — et le seul qui ne coûte rien à mettre en place.
- Le déficit foncier. Mécanisme de droit commun, sans agrément ni zonage, qui permet d’imputer une partie des charges et travaux sur le revenu global.
- Les dispositifs encadrés encore ouverts. Conventionnement avec l’Anah (Loc’Avantages), Denormandie dans l’ancien avec travaux, Malraux et monuments historiques dans le patrimonial. Tous exigent une contrepartie : loyer plafonné, travaux, durée d’engagement.
- La pierre-papier. SCPI détenues en direct, à crédit, en démembrement ou dans un contrat d’assurance-vie — chaque enveloppe ayant sa propre fiscalité.
Ce qui n’est plus disponible : les réductions d’impôt pour investissement dans le neuf de type Pinel, dont la commercialisation s’est arrêtée. Si un commercial vous propose encore « du Pinel », il vous vend soit un stock d’opérations anciennes mal requalifiées, soit un autre produit sous un nom familier. Exigez le texte applicable et sa date.
Réduction, déduction, abattement, amortissement : les 4 mécanismes
Ces quatre mots sont employés comme synonymes dans les plaquettes commerciales. Ils ne valent pourtant pas du tout la même chose, et leur valeur dépend directement de votre TMI.
- La réduction d’impôt se soustrait de l’impôt lui-même. 1 000 € de réduction = 1 000 € d’impôt en moins, quelle que soit votre TMI. Elle n’allège pas les prélèvements sociaux. Elle entre dans le plafonnement global des niches fiscales (10 000 € par an pour la plupart des dispositifs).
- La déduction (charges déductibles, déficit foncier, monuments historiques) se soustrait du revenu avant calcul de l’impôt. 1 000 € déduits valent 1 000 × votre TMI. À 11 %, c’est 110 € ; à 41 %, c’est 410 €.
- L’abattement (micro-foncier, micro-BIC) est une déduction forfaitaire : l’administration estime vos charges à un pourcentage du loyer, sans justificatif. Il vous est favorable uniquement si vos charges réelles sont inférieures à ce forfait.
- L’amortissement (régime réel en meublé) est une charge comptable sans décaissement : vous déduisez chaque année une fraction de la valeur du bâti et du mobilier. C’est le mécanisme qui crée le plus grand écart entre le cash encaissé et le revenu imposé.
| Mécanisme | Agit sur | Valeur de 1 000 € à TMI 11 % | À TMI 30 % | À TMI 41 % |
|---|---|---|---|---|
| Réduction d’impôt | L’impôt dû | 1 000 € | 1 000 € | 1 000 € |
| Déduction / abattement (revenu foncier) | Le revenu imposable | 282 € | 472 € | 582 € |
| Déduction imputée sur le revenu global | Le revenu global | 110 € | 300 € | 410 € |
| Amortissement LMNP | Le résultat BIC | 282 € | 472 € | 582 € |
Première conclusion contre-intuitive : plus votre TMI est basse, plus les réductions d’impôt sont relativement intéressantes ; plus elle est haute, plus les mécanismes de déduction et d’amortissement écrasent tout le reste. Un bailleur à TMI 11 % n’a souvent aucun intérêt à monter une opération complexe pour « déduire » davantage.
Location nue : micro-foncier ou régime réel
En location nue, les loyers sont des revenus fonciers. Deux régimes possibles.
Le micro-foncier s’applique de plein droit si vos revenus fonciers bruts annuels ne dépassent pas 15 000 €. Il applique un abattement forfaitaire de 30 % : vous êtes imposé sur 70 % des loyers encaissés, sans aucune déclaration de charges. Certains biens en sont exclus, notamment ceux détenus sous des régimes spéciaux (Malraux, monuments historiques, certains conventionnements).
Le régime réel s’applique au-delà de ce seuil, ou sur option. Vous déduisez les charges effectivement supportées : intérêts d’emprunt et frais de dossier, assurance emprunteur, assurance propriétaire non occupant, garantie loyers impayés, taxe foncière (hors taxe d’enlèvement des ordures ménagères récupérable), charges de copropriété non récupérables, frais de gestion, et surtout les travaux d’entretien, de réparation et d’amélioration. Les travaux de construction, reconstruction et agrandissement ne sont pas déductibles.
La règle d’arbitrage en une ligne
Le réel gagne dès que vos charges déductibles dépassent 30 % des loyers bruts. Avec un crédit en cours, c’est presque toujours le cas : les seuls intérêts d’emprunt représentent fréquemment 50 à 70 % du loyer sur les premières années. Le micro-foncier ne reste pertinent que pour un bien payé comptant, sans travaux et avec une taxe foncière modeste.
Attention au piège de l’option : l’option pour le réel est irrévocable pendant trois ans, puis reconduite tacitement. Ne l’exercez pas pour une seule année de travaux sans avoir vérifié les deux exercices suivants.
Location meublée : micro-BIC ou réel LMNP
En meublé, les loyers relèvent des bénéfices industriels et commerciaux (BIC). Le statut de loueur en meublé non professionnel (LMNP) concerne la très grande majorité des bailleurs particuliers : il s’applique tant que les recettes de l’activité restent sous 23 000 € par an ou n’excèdent pas les autres revenus d’activité du foyer.
Le micro-BIC applique un abattement forfaitaire sur les recettes, avec des seuils et des taux qui ont été profondément remaniés ces dernières années, et qui diffèrent selon qu’il s’agit d’une location meublée de longue durée, d’un meublé de tourisme classé ou non classé. C’est le point de la fiscalité locative qui a le plus bougé : vérifiez le seuil et le taux applicables à votre situation pour l’année d’imposition concernée avant de trancher, la réponse n’est plus la même qu’il y a trois ans.
Le régime réel BIC permet de déduire les mêmes charges qu’en foncier, plus deux éléments décisifs :
- l’amortissement du bâti, calculé par composants (gros œuvre, toiture, installations, agencements) sur des durées d’usage généralement comprises entre 15 et 50 ans, après déduction de la quote-part de terrain qui, elle, ne s’amortit pas ;
- l’amortissement du mobilier et des équipements, souvent sur 5 à 10 ans, ainsi que des travaux immobilisés.
L’amortissement obéit à une règle protectrice : il ne peut pas créer ni aggraver un déficit. La fraction non utilisée n’est pas perdue, elle est reportée sans limite de durée sur les bénéfices futurs. Conséquence pratique : un LMNP au réel affiche très souvent un résultat imposable nul pendant huit à douze ans, puis commence à payer de l’impôt lorsque les intérêts d’emprunt s’éteignent.
Le contrepoids à connaître avant de s’engager : le traitement des amortissements pratiqués lors du calcul de la plus-value de cession a été durci, avec des règles de réintégration et des cas d’exemption selon la nature du bien (certaines résidences gérées notamment). C’est le point à faire chiffrer par un professionnel si votre horizon de revente est inférieur à dix ans : l’économie d’impôt annuelle peut être partiellement reprise à la sortie.
Le réel BIC suppose une comptabilité commerciale, une liasse fiscale et, en pratique, un expert-comptable : comptez un coût annuel qui doit être mis en face de l’économie d’impôt attendue. En dessous d’environ 8 000 € de recettes annuelles, l’arbitrage mérite d’être recalculé honoraires compris.
Déficit foncier : le levier de droit commun le plus sous-utilisé
Au régime réel en location nue, lorsque les charges dépassent les loyers, vous constatez un déficit foncier. Son traitement suit une mécanique en deux étages, trop souvent résumée à tort à « on déduit tout ».
- La part du déficit provenant des intérêts d’emprunt n’est imputable que sur les revenus fonciers, de l’année et des dix années suivantes. Elle ne touche jamais votre salaire.
- La part provenant des autres charges (travaux, taxe foncière, assurances, gestion) s’impute sur le revenu global dans la limite de 10 700 € par an. Au-delà, l’excédent est reportable sur les revenus fonciers des dix années suivantes.
Un relèvement temporaire de ce plafond a été mis en place pour les travaux de rénovation énergétique permettant à un logement de quitter les étiquettes E, F ou G, sous conditions strictes de dates de devis, de paiement et de justification du nouveau DPE. Ce rehaussement était borné dans le temps : si vous comptez dessus, faites confirmer qu’il est toujours applicable à votre calendrier de travaux avant de signer les devis.
Deux conditions sont systématiquement oubliées et coûtent cher en cas de contrôle : le logement doit rester loué nu jusqu’au 31 décembre de la troisième année suivant l’imputation sur le revenu global, faute de quoi l’avantage est repris ; et les travaux doivent relever de l’entretien, de la réparation ou de l’amélioration, pas de la reconstruction.
Valeur réelle du mécanisme : 10 700 € imputés sur le revenu global valent 1 177 € à TMI 11 %, 3 210 € à TMI 30 % et 4 387 € à TMI 41 %. Le déficit foncier n’entre pas dans le plafonnement des niches fiscales : ce n’est pas une niche, c’est l’application du droit commun.
Les dispositifs encadrés encore ouverts à la souscription
Voici ce qui subsiste pour un particulier, avec la contrepartie exigée en face. Les dates de fin et les taux sont susceptibles d’être modifiés à chaque loi de finances : considérez ce tableau comme une grille de lecture, et vérifiez le texte en vigueur au jour de votre engagement.
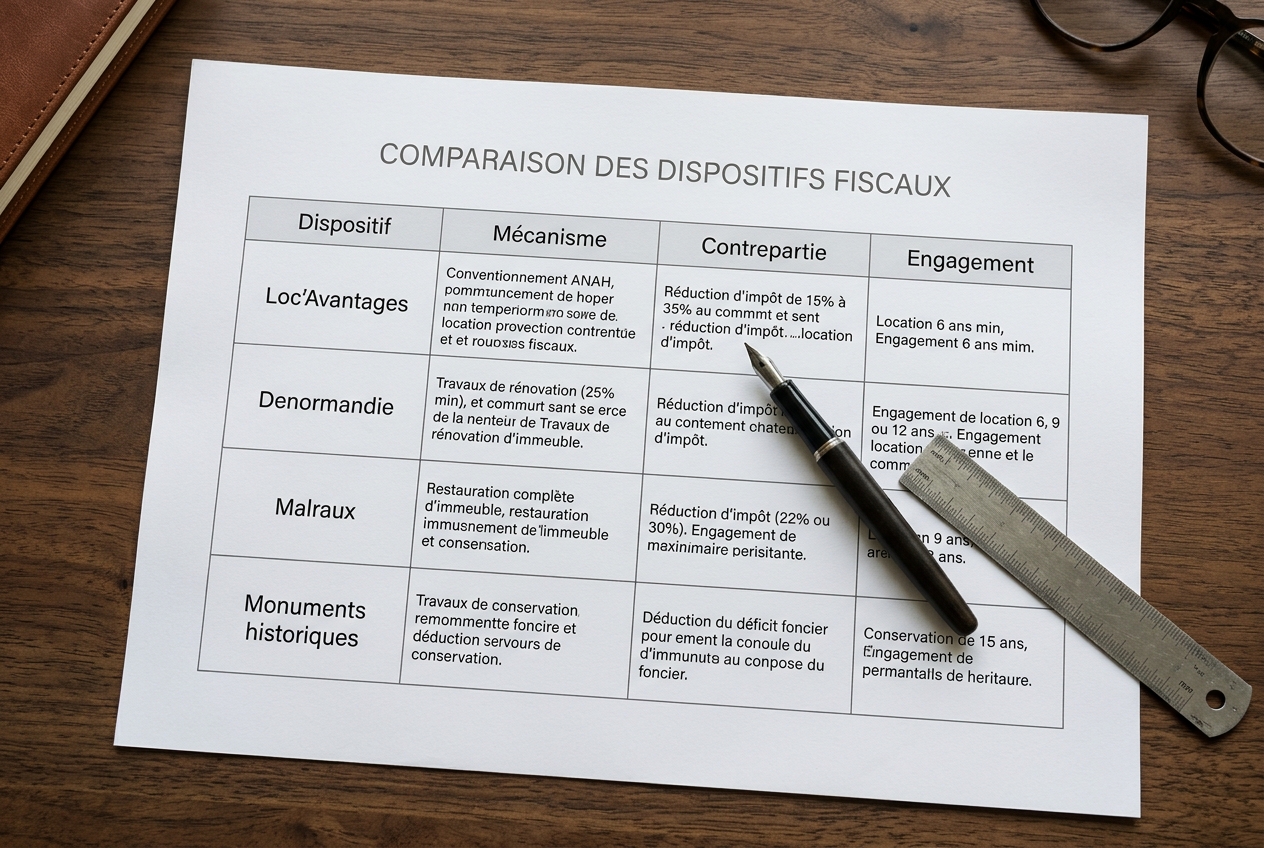
| Dispositif | Mécanisme | Pour qui | Contrepartie | Engagement |
|---|---|---|---|---|
| Loc’Avantages (conventionnement Anah) | Réduction d’impôt, taux croissant selon le niveau de loyer et le recours à l’intermédiation locative | Bailleur de logement ancien, nu, en résidence principale du locataire | Loyer plafonné sous le marché local, plafonds de ressources du locataire, convention Anah | 6 ans minimum (plus en cas de travaux subventionnés) |
| Denormandie | Réduction d’impôt proportionnelle à la durée de location | Achat dans l’ancien à rénover, dans les communes éligibles (centres-villes, programmes de revitalisation) | Travaux représentant au moins 25 % du coût total de l’opération, loyers et ressources plafonnés | 6, 9 ou 12 ans |
| Malraux | Réduction d’impôt assise sur les travaux de restauration, plafond pluriannuel de dépenses | Investisseurs patrimoniaux en secteur sauvegardé ou site patrimonial remarquable | Restauration complète suivie par l’architecte des Bâtiments de France, ticket d’entrée élevé | 9 ans de location nue |
| Monuments historiques | Déduction des charges et travaux du revenu global, sans plafonnement de niches | TMI élevée, patrimoine classé ou inscrit | Contraintes patrimoniales lourdes, revente étroite | Conservation 15 ans |
| Déficit foncier | Imputation sur le revenu global, plafonnée | Tout bailleur au réel en location nue | Aucune, hors obligation de maintien en location | 3 ans de location nue après imputation |
| Amortissement LMNP (régime réel) | Charge comptable déductible du résultat BIC | Tout loueur en meublé au réel | Comptabilité, et réintégration des amortissements au calcul de la plus-value | Aucun engagement de durée |
Observation de méthode : les deux dernières lignes, les seules sans zonage ni plafond de loyer, sont aussi celles qui produisent le plus d’économie d’impôt pour un bailleur ordinaire. Les quatre premières supposent d’accepter une décote de loyer ou un surcoût de travaux ; elles ne se justifient que si le bien tient debout sans l’avantage fiscal.
Ce qui est fermé, et vos obligations si vous y êtes déjà engagé
Les dispositifs de réduction d’impôt dans le neuf qui ont structuré le marché pendant quinze ans — Scellier, Duflot, Pinel et Pinel+ — ne sont plus ouverts à de nouvelles acquisitions. Le robinet est fermé ; les engagements, eux, continuent de courir.
Si vous détenez un logement sous l’un de ces régimes, trois réflexes :
- Tenir l’engagement jusqu’à son terme. Une vente, un changement d’affectation, un passage en meublé ou une occupation par vous-même avant la fin de la période entraîne la reprise des réductions déjà obtenues, majorée des intérêts de retard.
- Respecter les plafonds chaque année. Le plafond de loyer et les plafonds de ressources du locataire s’apprécient à chaque nouvelle mise en location, avec des barèmes réévalués annuellement. Une relocation au prix du marché en cours d’engagement suffit à faire tomber l’avantage.
- Préparer la sortie dès la huitième année. À l’échéance, trois options : vendre, relouer librement au régime réel, ou basculer en meublé. Ce basculement n’est possible qu’après la fin de l’engagement, et il mérite d’être simulé un an à l’avance.
Point de vigilance sur la revente : beaucoup de logements acquis sous ces dispositifs l’ont été à des prix intégrant l’avantage fiscal. À la sortie d’engagement, la valeur de revente se compare à des biens anciens comparables, sans prime. Intégrez cette décote potentielle dans votre bilan avant de considérer l’opération comme gagnante.
SCPI : quelle fiscalité selon l’enveloppe de détention
Les SCPI ne sont pas un dispositif de défiscalisation : ce sont des véhicules dont la fiscalité dépend entièrement de la façon dont vous les détenez. Quatre configurations, quatre résultats très différents.
- SCPI françaises en direct. Les revenus distribués sont des revenus fonciers : barème de l’IR à votre TMI, plus 17,2 % de prélèvements sociaux. C’est la détention la plus lourdement taxée pour une TMI élevée. À crédit, les intérêts d’emprunt sont déductibles de ces revenus fonciers.
- SCPI investies en immobilier européen. Les loyers sont d’abord imposés dans le pays où se situe l’immeuble. Selon la convention fiscale applicable, la France élimine ensuite la double imposition par un crédit d’impôt ou par la règle du taux effectif, et ces revenus échappent le plus souvent aux prélèvements sociaux français. L’écart de fiscalité nette avec une SCPI française peut être substantiel pour une TMI de 30 % ou plus — à faire chiffrer pays par pays, le résultat n’est pas uniforme.
- SCPI en nue-propriété temporaire. Vous achetez avec une décote correspondant à la durée du démembrement et ne percevez aucun revenu pendant cette période : aucun revenu foncier à déclarer, aucun prélèvement social, et la valeur de la nue-propriété n’entre pas dans l’assiette de l’impôt sur la fortune immobilière. Au terme, vous récupérez la pleine propriété. C’est l’outil des TMI hautes qui n’ont pas besoin de revenus immédiats.
- SCPI logées dans une assurance-vie. Les revenus sont capitalisés dans le contrat et ne sont taxés qu’au rachat, selon la fiscalité de l’assurance-vie, plus favorable après huit ans. En contrepartie : choix de SCPI restreint, frais du contrat qui s’ajoutent, et reversement partiel des loyers selon les conditions de l’assureur.
Cas chiffré : le même bien à 180 000 €, TMI 30 %
Passons au test. Hypothèses communes, volontairement neutres et prudentes :
- Appartement acquis 180 000 € frais inclus, dont 165 000 € de prix et 15 000 € de frais d’acquisition.
- Financement intégral à crédit sur 20 ans à 3,5 %, soit environ 6 200 € d’intérêts la première année et une mensualité d’environ 1 044 €.
- Loyer nu : 750 €/mois, soit 9 000 € par an. Loyer meublé : 850 €/mois, soit 10 200 € par an.
- Charges annuelles non récupérables (taxe foncière, copropriété, assurances, gestion) : 1 800 €.
- Foyer à TMI 30 %, prélèvements sociaux 17,2 %.
| Configuration (année 1) | Recettes | Base imposable | IR + PS | Revenu après impôt |
|---|---|---|---|---|
| Nu, micro-foncier | 9 000 € | 6 300 € (abattement 30 %) | ≈ 2 970 € | ≈ 4 230 € |
| Nu, régime réel | 9 000 € | 1 000 € (8 000 € de charges) | ≈ 470 € | ≈ 6 730 € |
| Meublé, micro-BIC (abattement 50 %) | 10 200 € | 5 100 € | ≈ 2 400 € | ≈ 6 000 € |
| Meublé, réel LMNP | 10 200 € | 0 € (charges + amortissements ≈ 13 300 €) | 0 € | ≈ 8 400 € avant honoraires comptables |
| SCPI françaises, 180 000 € comptant, 4,5 % brut | 8 100 € | 8 100 € | ≈ 3 820 € | ≈ 4 280 € |
Ce que donne la projection sur dix ans
L’écart se creuse ou se referme selon la trajectoire des intérêts d’emprunt, qui décroissent chaque année. Ordres de grandeur, hors indexation des loyers et hors travaux :
- Nu au réel : résultat quasi nul les trois ou quatre premières années, puis la base imposable remonte mécaniquement à mesure que les intérêts fondent. Vers l’année 10, la base avoisine 3 500 à 4 000 €, soit environ 1 700 à 1 900 € d’IR et de prélèvements sociaux par an. Cumul d’impôt sur dix ans : de l’ordre de 8 000 à 10 000 €.
- Nu au micro-foncier : base figée à 70 % des loyers, donc environ 2 970 € d’impôt chaque année. Cumul sur dix ans : près de 30 000 €. L’écart avec le réel, sur la seule décennie, dépasse 20 000 € — pour un simple choix de case dans la déclaration.
- Meublé au réel : l’amortissement absorbe le résultat pendant toute la période. Impôt proche de zéro sur dix ans, au prix d’environ 600 à 1 000 € d’honoraires comptables annuels et d’une plus-value de cession potentiellement plus lourde.
- SCPI en direct : fiscalité pleine et constante, environ 47 % du revenu brut à TMI 30 %. En contrepartie, aucune gestion, aucune vacance locative individuelle, mutualisation du risque et liquidité partielle.
Classement par gain net réel, sur ce cas précis et à TMI 30 % : meublé au réel, puis nu au réel, puis meublé au micro-BIC, puis SCPI en direct, puis nu au micro-foncier. Aucun dispositif à réduction d’impôt n’apparaît dans ce classement — parce qu’aucun n’était nécessaire pour atteindre ce résultat. C’est le message central de cet article : la première défiscalisation immobilière consiste à cocher le bon régime, pas à acheter un produit.
Ce classement bascule dans trois cas : TMI à 11 % (où le réel apporte peu et où une réduction d’impôt reprend l’avantage), horizon de revente court (où la réintégration des amortissements pèse sur le LMNP), et absence totale de temps de gestion (où les SCPI, moins rentables après impôt, restent la seule option réellement tenable).
Les 5 erreurs qui annulent l’avantage fiscal
1. Acheter le dispositif plutôt que le bien. Une réduction d’impôt de 12 % étalée sur six ans ne compense pas une surcote de 15 % à l’achat ni une vacance locative structurelle. Testez toujours l’opération avec un avantage fiscal à zéro : si elle ne tient pas, elle ne tient pas.
2. Confondre économie d’impôt et trésorerie. Un LMNP au réel qui ne paie pas d’impôt peut tout de même sortir un cash-flow négatif, parce que le remboursement du capital n’est pas une charge déductible. Raisonnez en flux de trésorerie après impôt, jamais en base imposable.
3. Oublier les prélèvements sociaux. 17,2 % s’ajoutent à l’IR sur les revenus fonciers et sur les BIC non professionnels. Une réduction d’impôt ne les efface pas ; une déduction, si. C’est l’une des raisons pour lesquelles les mécanismes de déduction battent souvent les réductions affichées.
4. Négliger la sortie. Plus-value, reprise d’avantage en cas de vente anticipée, réintégration des amortissements, décote de revente d’un bien acheté en défiscalisation : l’addition se fait à la cession, pas à la déclaration annuelle. Simulez la revente dès la première année.
5. Ignorer le calendrier du DPE. Un logement classé en bas de l’échelle énergétique voit sa mise en location se fermer progressivement, dispositif fiscal ou non. L’avantage fiscal le plus élégant ne sert à rien si le bien ne peut plus être loué : la conformité énergétique précède l’optimisation fiscale dans l’ordre des priorités.
Questions fréquentes
Peut-on encore investir en Pinel aujourd’hui ?
Non, le dispositif n’est plus ouvert à de nouvelles acquisitions. Les investisseurs déjà engagés conservent leur réduction d’impôt à condition de respecter jusqu’au terme leur engagement de location, les plafonds de loyer et les plafonds de ressources du locataire.
Le déficit foncier compte-t-il dans le plafonnement des niches fiscales ?
Non. Le déficit foncier est un mécanisme de droit commun de détermination du revenu imposable, pas une réduction d’impôt. Il échappe donc au plafond global de 10 000 € applicable à la plupart des avantages fiscaux, tout comme la déduction au titre des monuments historiques.
Faut-il passer son bien en meublé pour payer moins d’impôt ?
Le meublé au réel efface généralement l’impôt pendant plusieurs années grâce à l’amortissement, mais il s’accompagne d’une comptabilité, d’un bail plus court, d’une rotation locative plus forte et d’un traitement de la plus-value durci. Le passage se justifie surtout sur les petites surfaces en zone tendue, avec un horizon de détention long.
Les SCPI permettent-elles de défiscaliser ?
Pas en elles-mêmes. Les SCPI françaises détenues en direct sont même l’un des placements immobiliers les plus taxés pour une TMI élevée. Les leviers d’atténuation existent toutefois : souscription à crédit avec déduction des intérêts, SCPI investies en Europe, nue-propriété temporaire ou détention au sein d’un contrat d’assurance-vie.
À partir de quelle TMI la question se pose-t-elle vraiment ?
À 11 %, l’enjeu reste modeste : le régime réel apporte peu et les montages complexes coûtent plus qu’ils ne rapportent. À partir de 30 %, et surtout à 41 %, chaque euro de charge déductible vaut entre 47 et 58 centimes d’impôt et de prélèvements sociaux économisés : l’arbitrage de régime devient le premier poste de rentabilité du projet.
Ce qu’il faut faire cette semaine
Trois actions concrètes, par ordre de rendement décroissant. Un, reprenez votre dernière déclaration et vérifiez sous quel régime vos loyers ont été imposés : si vous êtes au micro-foncier avec un crédit en cours, chiffrez le passage au réel, c’est probablement plusieurs milliers d’euros sur la durée du prêt. Deux, listez les travaux d’entretien et d’amélioration envisagés dans les trois ans et positionnez-les sur l’année fiscale où votre revenu global sera le plus élevé. Trois, avant toute souscription à un produit présenté comme « défiscalisant », demandez par écrit le texte de loi applicable, sa date de fin et le calcul de rentabilité avec un avantage fiscal fixé à zéro.