Réponse directe : le PTZ est accordé si votre revenu retenu ne dépasse pas le plafond de votre zone (A bis, A, B1, B2 ou C) pour le nombre d’occupants du logement. Ce revenu retenu est le plus élevé des deux montants suivants : votre revenu fiscal de référence de l’année N-2, ou le coût total de l’opération divisé par un coefficient familial.
Autrement dit, deux ménages aux revenus identiques peuvent recevoir deux réponses différentes, simplement parce que l’un achète plus cher que l’autre. C’est ce second calcul, celui du coût de l’opération rapporté au coefficient familial, qui fait échouer la plupart des dossiers limites. Nous détaillons ci-dessous la mécanique complète, puis trois simulations : célibataire, couple, couple avec deux enfants.
Page mise à jour le 24 octobre 2026. Les montants des plafonds de ressources et des quotités du PTZ sont fixés par décret et arrêté, et révisés régulièrement. Avant de monter votre dossier, vérifiez systématiquement le barème en vigueur sur service-public.fr (fiche « Prêt à taux zéro ») ou sur Legifrance (articles L. 31-10-1 et suivants du code de la construction et de l’habitation).
Quel revenu le PTZ examine réellement
Première source de malentendus : la banque ne regarde pas vos revenus actuels, ni votre revenu net imposable, ni votre salaire brut annuel. Elle part du revenu fiscal de référence (RFR), celui qui figure en première page de votre avis d’imposition, dans l’encadré « Vos références ».
L’année de référence : N-2
L’année prise en compte est l’avant-dernière année précédant l’émission de l’offre de prêt. Pour une offre émise en 2026, c’est donc le revenu fiscal de référence de 2024 (avis d’imposition reçu à l’été 2025) qui est examiné.
Cette règle a deux conséquences très concrètes :
- Une augmentation récente, une prime exceptionnelle ou un changement d’emploi survenus cette année ne vous pénalisent pas pour l’éligibilité au PTZ (ils pèseront en revanche sur votre capacité d’emprunt classique).
- À l’inverse, une année N-2 atypique (indemnités, revenus exceptionnels, plus-value) peut vous faire sortir du barème alors que votre situation actuelle est plus modeste. Dans ce cas, décaler l’opération de quelques mois pour basculer sur une année de référence plus favorable est un arbitrage à chiffrer.
Tous les occupants comptent, pas seulement les emprunteurs
Le RFR à retenir est la somme des revenus fiscaux de référence de toutes les personnes destinées à occuper le logement à titre de résidence principale, qu’elles soient ou non co-emprunteuses et qu’elles figurent ou non sur le même avis d’imposition.
Un couple non marié et non pacsé additionne donc ses deux avis. Un parent qui héberge un enfant majeur disposant de ses propres revenus intègre, en principe, le RFR de cet occupant dès lors qu’il n’est pas rattaché à son foyer fiscal. C’est un point régulièrement sous-estimé au moment du dépôt du dossier : la banque demande l’ensemble des avis d’imposition des futurs occupants, pas seulement ceux des signataires.
Le coefficient familial et le coût de l’opération : le second calcul
C’est le mécanisme qui surprend. Le revenu finalement comparé au plafond n’est pas forcément votre RFR : la réglementation retient le plus élevé entre deux grandeurs.
- Grandeur 1 : la somme des RFR N-2 de tous les occupants.
- Grandeur 2 : le coût total de l’opération divisé par le coefficient familial correspondant au nombre d’occupants.
La logique du législateur est simple : si vous achetez un bien dont le prix est sans rapport avec vos revenus déclarés, c’est que vous disposez d’apport, de patrimoine ou de capacités que le RFR ne reflète pas. Le PTZ, aide à l’accession des ménages modestes et intermédiaires, se retire alors.
Ce que recouvre le « coût total de l’opération »
Il s’agit du coût de l’opération retenu pour le calcul du PTZ, c’est-à-dire principalement le prix d’achat du logement neuf (prix de vente du promoteur en VEFA, TVA comprise), augmenté le cas échéant des travaux prévus et des honoraires de négociation. En sont exclus les frais d’acte notarié, les droits d’enregistrement et les frais bancaires. Ce même coût est par ailleurs plafonné, par zone et par nombre d’occupants, pour déterminer l’assiette du prêt.
Les coefficients familiaux
Le coefficient familial croît avec le nombre d’occupants, mais de façon dégressive. Le barème appliqué depuis la réforme de 2016 est le suivant ; vérifiez-le sur service-public.fr avant tout calcul définitif, car il peut être modifié par arrêté.
| Nombre d’occupants | Coefficient familial |
|---|---|
| 1 | 1,0 |
| 2 | 1,5 |
| 3 | 1,8 |
| 4 | 2,1 |
| 5 | 2,4 |
| 6 | 2,7 |
| 7 | 3,0 |
| 8 et plus | 3,3 |
Plafonds de ressources par zone et par nombre d’occupants
Les plafonds sont construits sur deux entrées : la zone du logement (A bis, A, B1, B2, C) et le nombre d’occupants. À l’intérieur de chaque zone, le barème est lui-même découpé en tranches de revenus : la première tranche ouvre droit à la quotité la plus élevée, la dernière tranche correspond au plafond absolu d’éligibilité. Dépasser ce dernier montant, ne serait-ce que d’un euro, ferme totalement le droit au prêt.
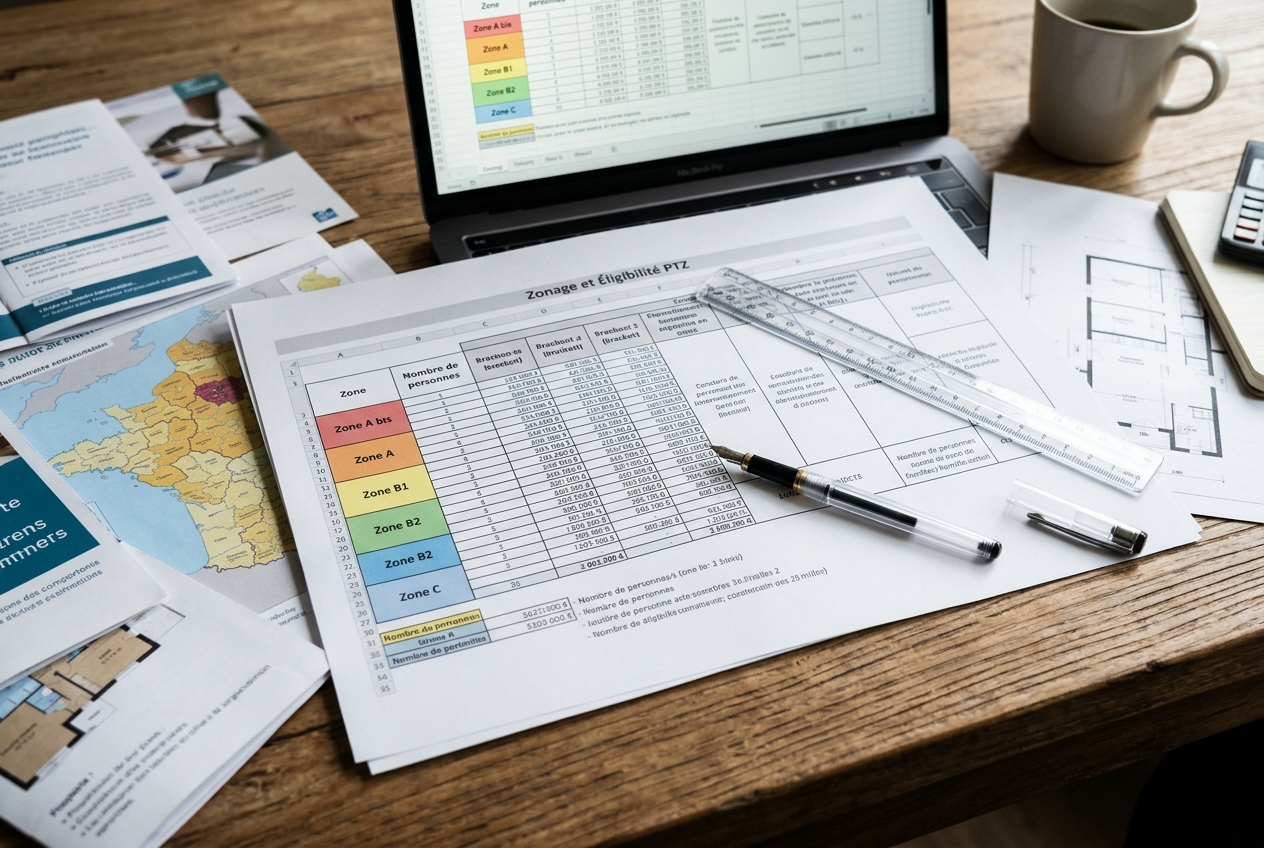
Nous ne reproduisons pas ici de montants en euros de mémoire. Les plafonds ont été modifiés à plusieurs reprises ces dernières années, en même temps que le périmètre géographique et le type de logements éligibles. Publier un chiffre périmé sur un sujet où un euro d’écart change la réponse n’aurait aucune valeur. Reportez-vous au tableau officiel, à jour, de la fiche « Prêt à taux zéro (PTZ) » de service-public.fr, ou au texte d’application publié sur Legifrance.
Pour lire ce tableau officiel correctement, procédez dans cet ordre :
- Identifiez la zone de la commune du logement (méthode ci-dessous).
- Comptez le nombre d’occupants du logement, et non le nombre de parts fiscales ni le nombre d’emprunteurs.
- Calculez votre revenu retenu : maximum entre la somme des RFR N-2 et le coût de l’opération divisé par le coefficient familial.
- Positionnez ce revenu retenu dans la tranche correspondante de votre zone : vous obtenez à la fois l’éligibilité et la quotité applicable.
Comment connaître la zone de votre commune
Le zonage dit « A / B / C » classe les communes selon la tension du marché du logement. Il sert à la fois au PTZ, à l’encadrement de certains dispositifs locatifs et aux plafonds de loyers. Il est révisé périodiquement par arrêté : une commune peut changer de zone, ce qui modifie à la fois votre plafond de ressources et le montant maximal de prêt.
- Le simulateur officiel de zonage mis à disposition sur service-public.fr : vous saisissez le nom de la commune, il renvoie la zone en vigueur. C’est la seule source à opposer à votre banque.
- Méfiez-vous des tableaux de zonage recopiés sur les sites commerciaux, souvent figés sur une version ancienne de l’arrêté.
- Vérifiez la zone au moment de l’offre de prêt, pas au moment de la réservation : sur une VEFA, plusieurs mois peuvent s’écouler entre les deux.
À l’échelle d’une agglomération, deux communes limitrophes peuvent relever de zones différentes. Si vous hésitez entre deux programmes situés de part et d’autre d’une limite communale, l’écart de plafond peut suffire à rendre un dossier éligible et l’autre non, à revenus identiques.
Trois simulations : comment se calcule le revenu retenu
Les hypothèses de revenus et de prix ci-dessous sont des exemples pédagogiques. Elles illustrent le mécanisme de calcul, pas une décision d’éligibilité : pour conclure, reportez le revenu retenu obtenu dans le tableau officiel de votre zone.
Cas 1 — Célibataire, studio en VEFA
RFR 2024 : 29 000 €. Coût de l’opération retenu : 165 000 €. Coefficient familial (1 occupant) : 1,0.
- Grandeur 1 (RFR) : 29 000 €
- Grandeur 2 (165 000 ÷ 1,0) : 165 000 €
- Revenu retenu : 165 000 €
C’est le cas typique d’échec. Une personne seule qui achète un bien à plus de cinq fois son RFR se voit opposer la grandeur 2, très au-dessus de tout plafond de zone. Le message implicite : ce niveau d’achat suppose un apport ou un patrimoine important. Pour ce profil, l’enjeu n’est pas le revenu mais le prix de l’opération.
Cas 2 — Couple sans enfant, T3 neuf
RFR 2024 cumulés : 48 000 €. Coût de l’opération retenu : 255 000 €. Coefficient familial (2 occupants) : 1,5.
- Grandeur 1 (RFR) : 48 000 €
- Grandeur 2 (255 000 ÷ 1,5) : 170 000 €
- Revenu retenu : 170 000 €
Même logique : le rapport entre le prix et les revenus déclarés reste élevé. Notez toutefois l’effet du coefficient : à coût d’opération quasi identique au cas 1, le revenu retenu progresse à peine grâce au passage de 1,0 à 1,5. Chaque occupant supplémentaire abaisse mécaniquement la grandeur 2.
Cas 3 — Couple avec deux enfants, maison neuve
RFR 2024 cumulés : 58 000 €. Coût de l’opération retenu : 240 000 €. Coefficient familial (4 occupants) : 2,1.
- Grandeur 1 (RFR) : 58 000 €
- Grandeur 2 (240 000 ÷ 2,1) : 114 286 €
- Revenu retenu : 114 286 €
L’écart entre le RFR et le revenu retenu se resserre nettement, sans disparaître. C’est l’enseignement principal de ces trois cas : dans la grande majorité des dossiers, c’est la grandeur 2 qui pilote l’éligibilité. Faire l’exercice avant de signer un contrat de réservation évite de découvrir le problème au moment du montage financier, alors que le délai de rétractation est déjà épuisé.
Dans tous les cas, refaites le calcul en faisant varier le prix : baisser le coût de l’opération de 10 % réduit la grandeur 2 de 10 %, ce qui peut suffire à changer de tranche, donc de quotité.
Si vous dépassez légèrement : tranches et effet sur la quotité
Le barème du PTZ n’est pas binaire jusqu’à son terme. À l’intérieur de chaque zone, les revenus sont découpés en plusieurs tranches, et à chaque tranche correspond une quotité : le pourcentage du coût de l’opération que le prêt à taux zéro peut financer. Plus le revenu retenu monte, plus la quotité diminue.
Trois conséquences pratiques :
- Un dépassement de tranche n’est pas un refus. Tant que vous restez sous le plafond de la dernière tranche de votre zone, vous conservez un droit au PTZ, mais avec une quotité plus faible, donc un montant de prêt moins élevé.
- L’effet de seuil est brutal entre deux tranches. Quelques centaines d’euros de revenu retenu en plus peuvent faire perdre plusieurs milliers d’euros de prêt sans intérêts. D’où l’intérêt de calculer la grandeur 2 au plus juste, en vérifiant ce que le promoteur a inclus dans le coût de l’opération.
- Au-delà du dernier plafond, le droit disparaît entièrement. Il n’y a pas de dégressivité au-delà : c’est zéro.
Le montant du PTZ est par ailleurs doublement borné : par la quotité appliquée au coût de l’opération, et par le plafond de coût d’opération retenu pour votre zone et votre nombre d’occupants. Un logement acheté au-dessus de ce plafond ne génère pas de PTZ supplémentaire sur la fraction excédentaire.
La condition de primo-accession et ses exceptions
Le plafond de ressources n’est qu’une des deux grandes conditions. L’autre est la primo-accession : vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux années précédant l’émission de l’offre de prêt.
Cette formulation ouvre plus de portes qu’il n’y paraît :
- Être propriétaire bailleur ne bloque pas le PTZ. Si vous détenez un ou plusieurs logements mis en location et que vous êtes locataire de votre propre résidence principale, la condition est en principe respectée. C’est une situation fréquente chez les investisseurs qui achètent avant de se loger.
- Détenir une résidence secondaire n’est pas davantage disqualifiant, puisque la condition porte sur la résidence principale.
- Avoir vendu sa résidence principale il y a plus de deux ans restaure le droit au PTZ : la primo-accession se « recharge » avec le temps.
- Des exceptions légales lèvent la condition, notamment en cas de situation de handicap du titulaire ou d’un occupant, ou lorsque le logement précédemment occupé a été rendu définitivement inhabitable à la suite d’une catastrophe. Ces cas sont encadrés et exigent des justificatifs : faites-les valider par votre banque en amont.
Attention enfin à l’articulation des deux conditions : la primo-accession s’apprécie, elle aussi, au niveau de l’ensemble des futurs occupants. Si l’un d’eux a été propriétaire de sa résidence principale dans les deux dernières années, le dossier peut être écarté, même si l’emprunteur principal, lui, est parfaitement primo-accédant.
Ce qu’il faut faire avant de signer
Trois gestes, dans l’ordre, avant tout contrat de réservation :
- Sortez vos avis d’imposition N-2, ceux de tous les futurs occupants, et additionnez les revenus fiscaux de référence.
- Divisez le coût de l’opération par votre coefficient familial et retenez le plus grand des deux montants.
- Confrontez ce revenu retenu au tableau officiel en vigueur pour la zone exacte de la commune, vérifiée sur le simulateur de service-public.fr le jour même.
Si le résultat vous place juste au-dessus d’un seuil, deux leviers existent avant de renoncer : négocier le prix ou choisir un lot moins cher pour abaisser la grandeur 2, ou décaler l’offre de prêt sur une année de référence plus favorable. Dans les deux cas, chiffrez l’opération complète avant de vous engager : le PTZ n’est qu’une ligne du plan de financement.
FAQ
Le PTZ regarde-t-il mon salaire actuel ?
Non. Seul compte le revenu fiscal de référence de l’année N-2 par rapport à l’émission de l’offre de prêt, comparé au coût de l’opération divisé par le coefficient familial. Votre salaire d’aujourd’hui intervient dans l’étude de solvabilité de la banque, pas dans l’éligibilité au PTZ.
Les enfants en garde alternée comptent-ils comme occupants ?
Le nombre d’occupants correspond aux personnes destinées à occuper le logement à titre de résidence principale. Les enfants en résidence alternée sont, en pratique, pris en compte, mais les banques demandent le jugement ou la convention. Faites valider ce point par écrit avant de déposer le dossier : un occupant de plus modifie le coefficient familial et le plafond applicable.
Puis-je avoir le PTZ si je suis déjà propriétaire d’un bien locatif ?
Oui, en principe, dès lors que vous n’avez pas été propriétaire de votre résidence principale durant les deux années précédant l’offre de prêt. Détenir des lots mis en location ou une résidence secondaire ne fait pas perdre la qualité de primo-accédant.
Que se passe-t-il si mes revenus augmentent après l’obtention du prêt ?
Rien. L’éligibilité est appréciée à la date d’émission de l’offre de prêt. Une hausse ultérieure de vos revenus ne remet pas en cause le PTZ accordé. En revanche, revendre ou cesser d’occuper le logement comme résidence principale avant le terme prévu peut entraîner un remboursement anticipé : vérifiez les clauses de votre offre.
Où trouver le barème officiel à jour ?
Sur la fiche « Prêt à taux zéro (PTZ) » de service-public.fr, qui publie les tableaux de plafonds de ressources, de coût maximal d’opération et de quotités, ainsi que le simulateur de zonage. Les textes de référence figurent aux articles L. 31-10-1 et suivants du code de la construction et de l’habitation, consultables sur Legifrance.